Code SWIFT : rôle, format et utilisation en virement
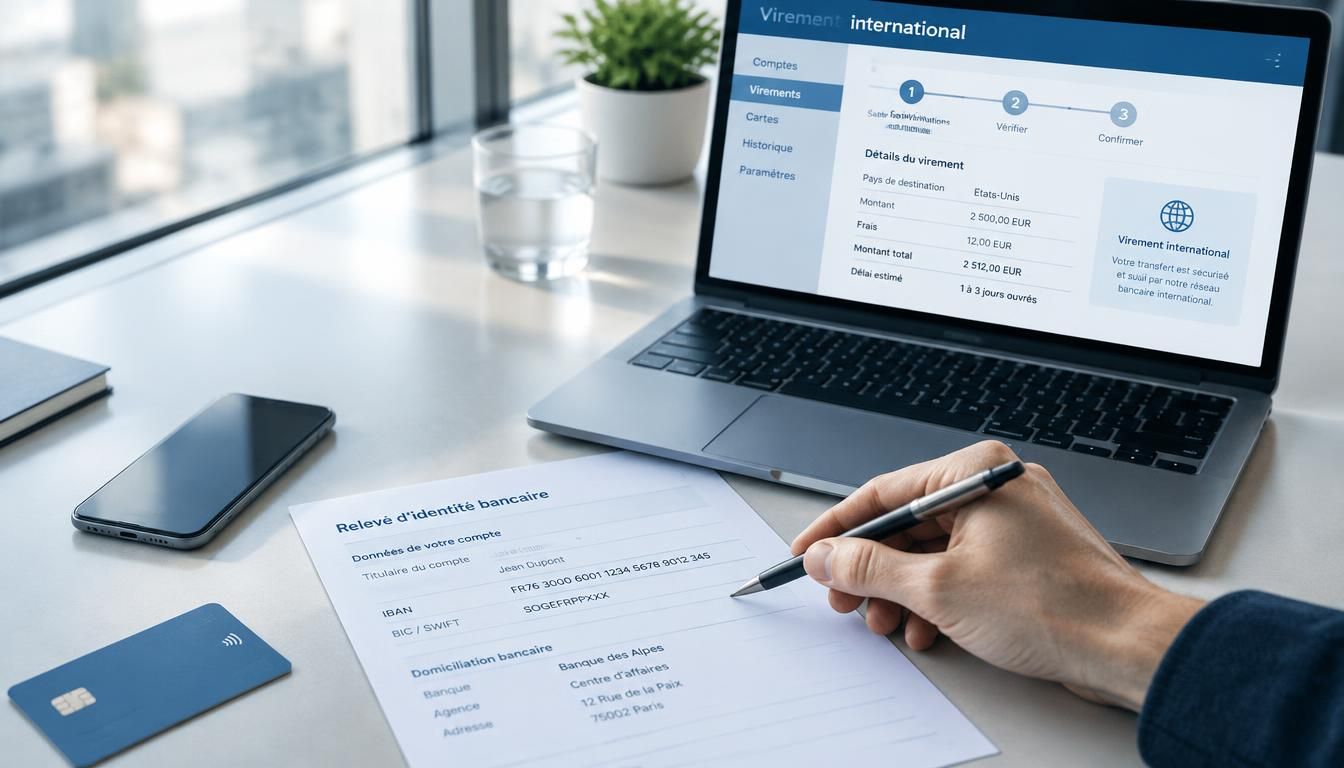
Dans un virement à l’étranger, beaucoup de personnes hésitent au moment de renseigner les bonnes informations. Pour éviter les erreurs, il faut comprendre à quoi sert chaque élément demandé par la banque. Le code SWIFT représente un repère essentiel pour identifier une institution financière et sécuriser un transfert. Dans cet article, on explique simplement son rôle, son format et la manière de le trouver sur un document bancaire, afin de mieux préparer un virement international sans confusion.
Le Swift rib est un identifiant bancaire international qui permet de reconnaître une banque avec précision, au bon moment et dans le bon pays. Il facilite les échanges entre établissements, garantit une meilleure circulation de l’argent et aide à éviter les retards de traitement. Si vous préparez un virement, comprendre ce code vous donne un vrai avantage : vous savez quoi vérifier, quoi transmettre et comment limiter les erreurs.
Comprendre le code bancaire international et ses noms
Dans le monde bancaire, un même code peut porter plusieurs noms selon le contexte. On parle de code SWIFT, de BIC ou encore de SWIFT code, mais l’idée reste la même : identifier une banque de façon unique. Ce code bancaire sert à reconnaître une institution dans un pays donné, grâce à une combinaison de lettre et de chiffre normalisée. Pour l’utilisateur, le service est simple : savoir à quelle banque l’argent doit arriver, sans ambiguïté. Pour approfondir ce sujet, consultez notre guide sur trouver un code bic.
Voici les confusions les plus fréquentes :
- SWIFT et BIC désignent le même code bancaire.
- Le terme “SWIFT code” est souvent utilisé dans le monde bancaire.
- Un code bancaire n’est pas un numéro de compte.
- Une banque peut avoir plusieurs références selon le pays ou le service.
En complément, découvrez code bancaire.
Pourquoi plusieurs noms désignent le même identifiant
Le sigle SWIFT renvoie au réseau qui transporte les messages financiers, tandis que le BIC désigne l’identifiant lui-même. Dans la pratique, les deux termes sont employés comme des équivalents par la banque et par les usagers. Cette identité terminologique crée souvent de la confusion, surtout quand un formulaire demande un code sans préciser le format attendu. Pourtant, l’objectif reste toujours le même : identifier une banque de manière fiable. Vous pourriez également être intéressé par code banque 16218.
À quoi sert cet identifiant dans le réseau mondial
Ce code bancaire s’inscrit dans un réseau mondial où chaque banque peut être reconnue d’un pays à l’autre. Lorsqu’un virement traverse une frontière, l’institution destinataire doit être trouvée rapidement pour que l’argent circule sans blocage. C’est là que le code devient utile : il relie une banque à son identité internationale et sécurise l’acheminement. Sans lui, le message bancaire risque de perdre sa destination. Pour aller plus loin, lisez 30004 code banque.
Trouver et vérifier les bonnes informations avant un virement
Avant d’ouvrir votre espace client ou de donner une donnée à un bénéficiaire, prenez le temps de trouver le bon code bancaire. Vous pouvez le repérer sur un relevé, sur un RIB, dans un document officiel ou via un outil de recherche bancaire. Le plus important est de vérifier chaque information côté banque, car une simple erreur de code peut retarder l’opération. Si vous avez un doute, appeler le service d’aide de votre banque reste une bonne option.
Pour trouver et vérifier correctement, gardez ces réflexes :
- Comparer le code avec le RIB fourni.
- Vérifier la banque et le pays associés.
- Contrôler la donnée complète, sans caractère manquant.
- Comparer avec l’information affichée dans l’espace bancaire.
- Ne transmettre qu’un document fiable au destinataire.
Où le repérer sur vos documents bancaires
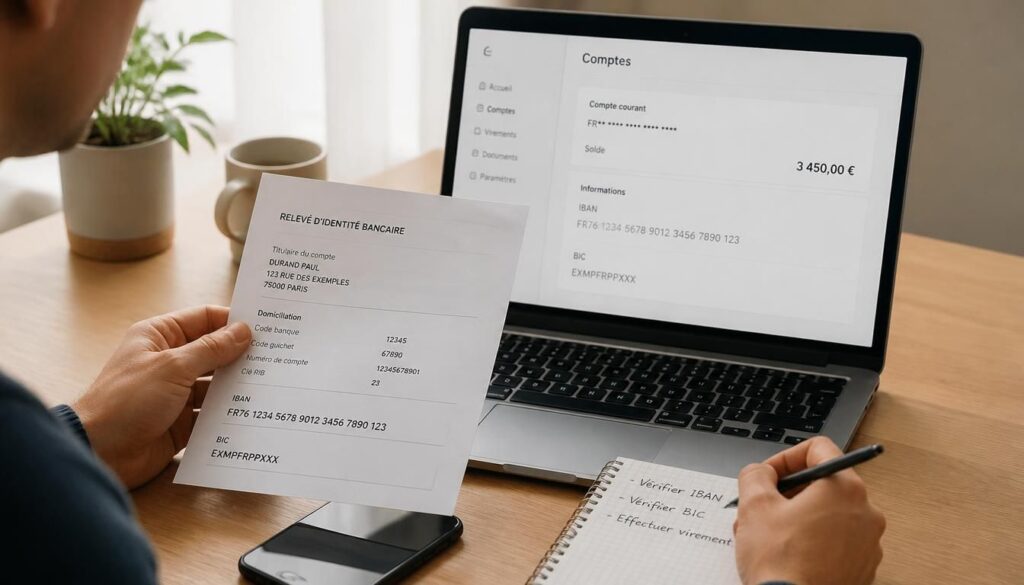
Vous pouvez trouver cet identifiant sur le RIB, sur certains relevés, dans votre espace client ou dans un document transmis par la banque. Un moteur de recherche bancaire peut aussi aider à le trouver rapidement, surtout si vous connaissez déjà le nom de l’établissement. L’essentiel est de croiser la donnée avec une source fiable, car un même nom commercial peut parfois masquer plusieurs références.
| Source | Utilité |
|---|---|
| RIB | Affiche souvent le code bancaire et les données utiles au virement. |
| Espace client | Permet de trouver l’information à jour côté banque. |
| Relevé | Peut contenir le code selon le format du document. |
| Recherche bancaire | Aide à vérifier une donnée avant transmission. |
Comment s’assurer qu’il est exact
Pour vérifier un code, commencez par contrôler le nom de la banque et le pays indiqué. Ensuite, comparez le format complet avec celui fourni par l’établissement. Enfin, assurez-vous que la donnée correspond bien au document reçu. Un contrôle rapide évite souvent une opération bloquée ou un transfert mal orienté. Si vous transmettez l’information à un bénéficiaire, mieux vaut relire deux fois que corriger après coup.
Utiliser l’identifiant bancaire pour un transfert international sans erreur
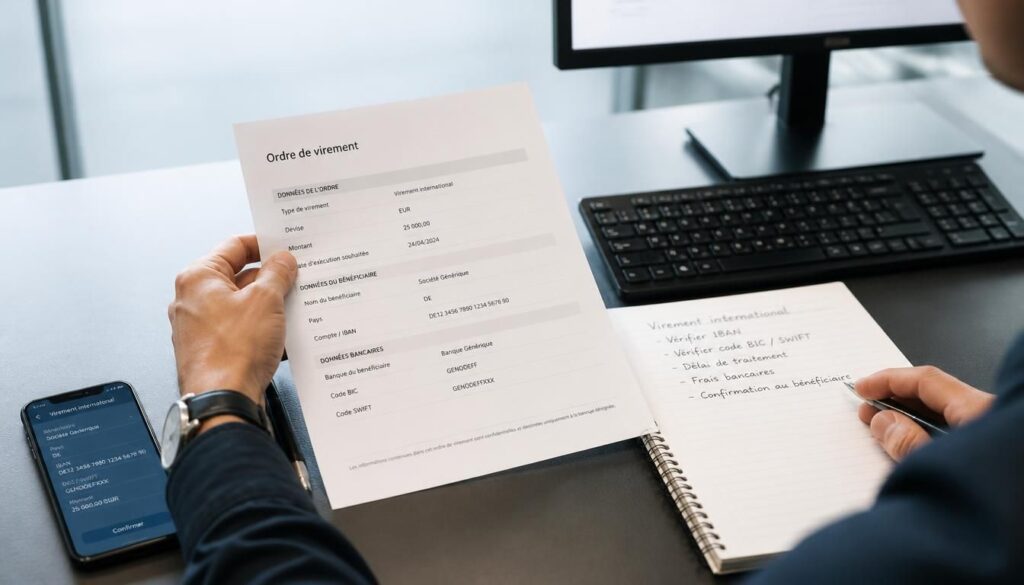
Lors d’un transfert international, la banque utilise ce repère pour établir la bonne route de l’argent. Le virement passe alors par une opération de routage, puis par une validation des données avant d’être envoyé vers la bonne institution. Ce mécanisme permet d’agir avec précision, surtout quand la transaction sort de la zone habituelle. Pour vous, cela signifie une opération plus claire, plus sûre et souvent plus fluide.
Quatre cas reviennent souvent : payer un fournisseur, envoyer de l’argent à un proche, recevoir un paiement international ou traiter une opération hors zone SEPA. Dans chacun de ces cas, la banque doit pouvoir utiliser les bonnes références pour acheminer la transaction. Sans cet identifiant, un virement international peut être ralenti ou renvoyé.
Ce qui se passe quand la banque traite le transfert
Quand vous validez un virement, la banque vérifie les données saisies, puis oriente la transaction vers l’institution correcte. Le routage sert à faire circuler l’argent d’une banque à une autre, parfois entre plusieurs pays. Cette étape est essentielle pour qu’un transfert international aboutisse sans erreur, surtout si l’opération concerne une zone éloignée ou un partenaire étranger.
Dans quels cas il devient indispensable
Il devient indispensable dès qu’un virement international sort du cadre habituel. Vous pouvez en avoir besoin pour un paiement professionnel, un envoi familial, une réception de fonds ou une opération hors zone SEPA. Dans ces situations, la banque s’appuie sur ce code pour sécuriser le transfert et éviter qu’une transaction financière ne parte vers le mauvais destinataire.
Décoder le format et les différences avec les autres références bancaires
Le format d’un code bancaire suit une norme précise : il contient 8 ou 11 caractères, avec une structure qui permet d’identifier la banque, le pays, la localisation et parfois l’agence. Chaque caractère a une fonction, et c’est ce qui rend l’identifiant si utile dans le monde financier. Pour composer ou lire ce code, il faut distinguer les lettres et les chiffres, car l’ensemble forme une référence unique pour l’établissement.
Voici la structure à retenir :
- 4 lettres pour la banque.
- 2 lettres pour le pays.
- 2 caractères pour la localisation.
- 3 caractères optionnels pour la branche.
| Partie | Rôle |
|---|---|
| Banque | Identifie l’établissement financier. |
| Country | Indique le pays de la banque. |
| Localisation | Précise le centre de traitement. |
| Branche | Signale une agence ou un service. |
Comment lire la structure d’un code
Prenons un identifiant fictif : ABCDFRPPXXX. Les quatre premières lettres désignent la banque, les deux suivantes le country, puis viennent deux caractères de localisation, et enfin trois caractères pour la branche. Ce découpage aide à identifier l’établissement dans un circuit financier international. Une fois ce code lu, vous comprenez mieux comment la banque reconnaît son correspondant.
En quoi il diffère de l’IBAN
L’IBAN identifie un compte, alors que ce code identifie une banque. Les deux références sont complémentaires dans une opération financière, car l’une précise le destinataire et l’autre l’établissement. Si vous préparez un virement, l’IBAN et le code bancaire travaillent ensemble pour éviter toute confusion. Sans cette double vérification, une transaction peut perdre en précision ou en rapidité.
FAQ – Questions fréquentes sur l’identifiant bancaire international
Qu’est-ce qu’un code SWIFT ?
C’est un code bancaire utilisé pour identifier une banque dans un virement international et sécuriser l’acheminement de l’argent.
Est-ce la même chose que le BIC ?
Oui, le BIC et le code SWIFT désignent la même référence bancaire dans la plupart des usages.
Où trouver ce code sur un document bancaire ?
Vous pouvez le trouver sur un relevé, un RIB ou dans un document transmis par la banque.
Faut-il le vérifier avant un virement international ?
Oui, il faut toujours vérifier ce code avant d’envoyer un virement international pour éviter une erreur.
Peut-on faire un transfert sans ce code ?
Selon la zone et la banque, un transfert peut parfois être possible, mais ce code reste souvent demandé.
Quelle différence avec l’IBAN ?
L’IBAN identifie un compte, tandis que ce code bancaire identifie l’établissement qui reçoit le virement.