Qu’est-ce que le BIC et à quoi sert-il en banque ?
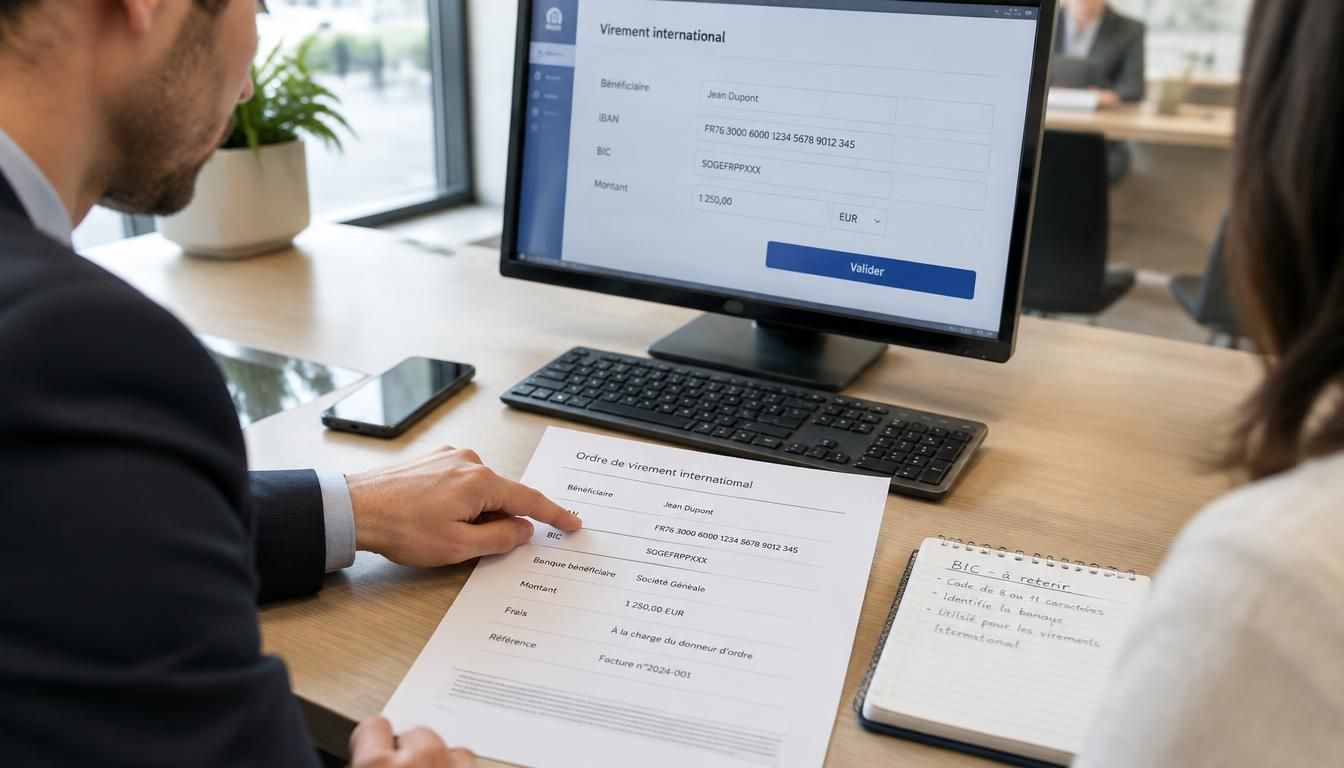
Quand on doit faire un virement à l’étranger, un petit code peut tout changer. Le BIC représente l’identifiant qui permet de reconnaître une banque dans les paiements internationaux. Il joue un rôle essentiel pour acheminer les fonds au bon endroit, éviter les erreurs et faciliter les opérations entre établissements. Si vous vous demandez ce qu’est le BIC, vous êtes au bon endroit : vous allez voir comment il fonctionne, pourquoi il compte autant, et en quoi il se distingue de l’IBAN, du RIB et du SWIFT.
Le BIC, cet identifiant qui reconnaît une banque
Le bic est un code bancaire international qui sert à identifier une banque précise dans une organisation de paiements. On peut le voir comme un code postal de la banque : il indique à quelle institution appartient l’information et vers quelle succursale elle doit être dirigée. Ce repère bancaire aide chaque banque à être reconnue sans ambiguïté, surtout quand un virement traverse plusieurs pays. En pratique, ce code peut contenir une lettre, un numéro et une suite normalisée de caractères. Pour approfondir ce sujet, consultez notre guide sur trouver un code bic.
Pour le lire, pensez à une étiquette simple : la banque d’abord, puis l’établissement, puis la localisation. Cette structure permet à l’identifiant d’être compris dans un cadre international, sans confusion entre deux banques portant des noms proches.
Ce que signifie vraiment ce code bancaire
Si vous cherchez une explication claire, retenez ceci : ce code sert à nommer une banque de façon unique. Il ne décrit pas votre compte, mais l’institution bancaire elle-même. Dans un formulaire, il complète l’IBAN et apporte une information de routage utile. C’est ce rôle d’identification qui le rend si important pour les paiements hors du territoire national.
Pourquoi chaque banque possède son propre identifiant
Chaque banque doit pouvoir être distinguée rapidement dans un réseau mondial. Sans cet identifiant, un virement pourrait partir vers la mauvaise organisation, avec un risque de retard. Le code agit donc comme une adresse technique : il simplifie la lecture, sécurise l’acheminement et évite qu’une institution soit confondue avec une autre, même à l’étranger.
BIC ou SWIFT : pourquoi on parle souvent du même code
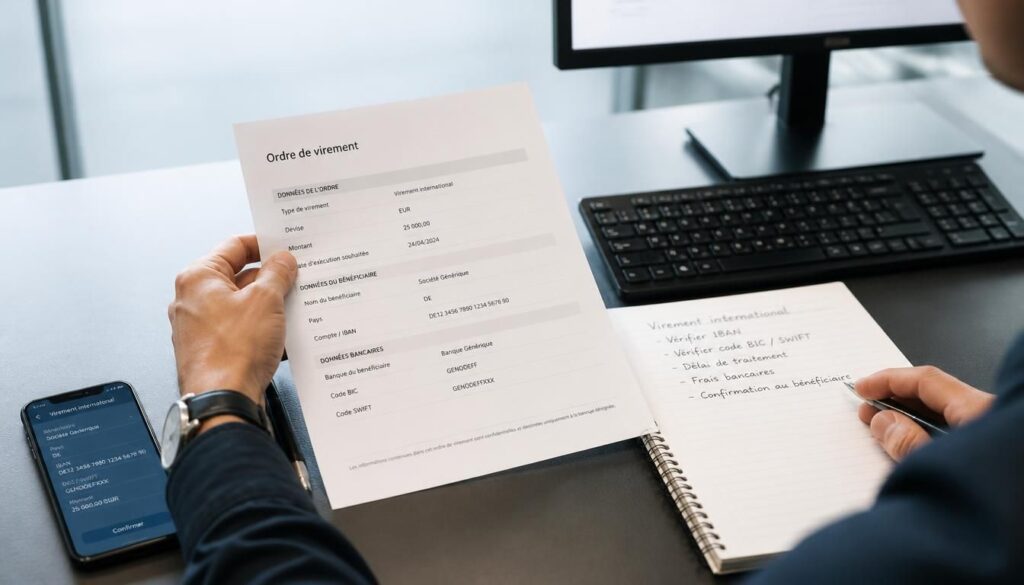
Dans la pratique, swift et code bancaire sont souvent associés, car ils renvoient à la même logique d’identification internationale. L’organisation SWIFT a standardisé ce format pour faciliter les échanges entre banques. Résultat : on parle couramment de code BIC/SWIFT, même si l’usage varie selon les formulaires et les pays. Pour une transaction internationale, ce code aide la banque à reconnaître le bon destinataire et à faire circuler les fonds sans ambiguïté.
Voici l’idée à retenir : le terme SWIFT renvoie au réseau et le BIC au code utilisé. Dans un formulaire bancaire international, vous pouvez voir les deux mentions côte à côte, ce qui montre bien leur proximité fonctionnelle.
- Le BIC désigne le code d’identification de la banque.
- SWIFT renvoie au réseau et au standard international.
- Dans l’usage courant, les deux termes sont souvent interchangeables.
Le lien entre standardisation et identification
La standardisation évite les interprétations différentes d’un pays à l’autre. Grâce à ce code, une banque peut être reconnue de manière uniforme dans le monde entier. C’est précisément ce qui rend les opérations plus fluides : le système sait où envoyer la transaction, sans dépendre d’une description approximative ou d’un nom commercial.
Quand les deux termes deviennent interchangeables
Dans les échanges du quotidien, vous entendrez souvent “code BIC/SWIFT”. Cette expression pratique résume l’idée qu’un même identifiant sert à la fois de repère bancaire et de code de routage. Pour l’utilisateur, la nuance compte moins que le résultat : fournir le bon code pour que le transfert aboutisse au bon établissement.
À quoi sert ce code dans un virement à l’étranger
Lors d’un virement international, le code intervient dans tout le processus de transfert. Il aide la banque à sécuriser les fonds, à vérifier la destination et à faire arriver l’argent au bon établissement. Sans ce repère, la transaction peut être ralentie, voire rejetée. C’est une condition importante quand l’opération concerne un pays étranger ou une banque hors du circuit habituel.
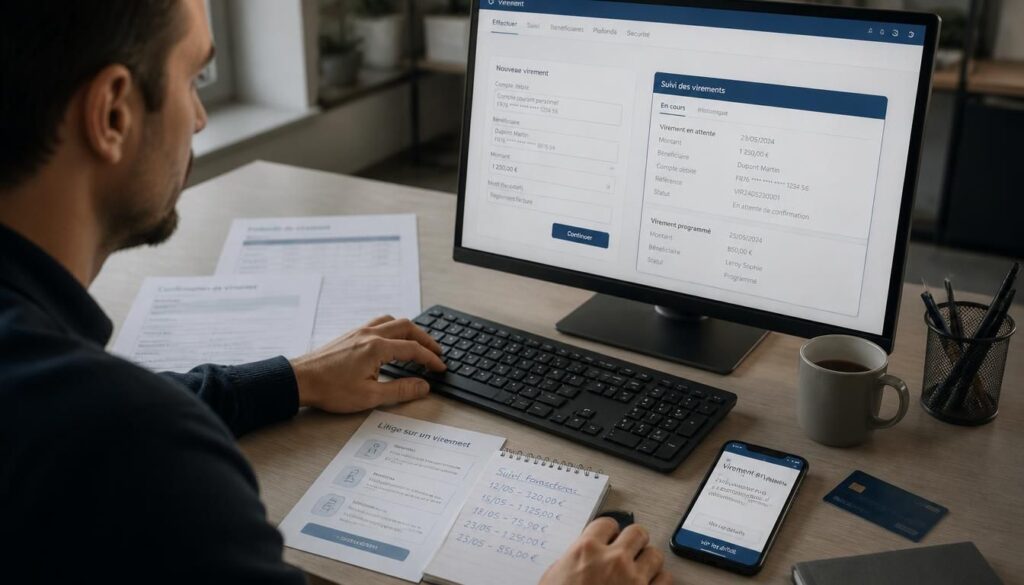
Voici le chemin classique d’un virement international : 1) saisie du bénéficiaire, 2) ajout de l’IBAN, 3) ajout du code bancaire, 4) contrôle de la banque émettrice, 5) acheminement des fonds. Chaque étape participe au même processus, avec un objectif simple : faire parvenir la transaction au bon endroit.
- Vous saisissez les coordonnées du bénéficiaire.
- La banque contrôle les données de la transaction.
- Le code oriente le transfert vers le bon réseau.
- Les fonds passent par les circuits internationaux.
- Le virement arrive chez la banque destinataire.
Dans quels cas le BIC devient indispensable
Le code devient particulièrement utile dès qu’un virement sort de France ou sort du cadre habituel. Pour un paiement international, il peut être demandé comme obligation de saisie. C’est le cas le plus fréquent lorsqu’un bénéficiaire se trouve à l’étranger et que la banque doit confirmer précisément l’établissement destinataire.
Pourquoi il réduit les erreurs d’acheminement
Un code exact réduit les confusions entre banques proches ou filiales d’un même groupe. En pratique, il améliore le processus de routage et limite les erreurs de destination. Pour vous, cela signifie moins de retards, moins de corrections manuelles et une meilleure fiabilité lors d’un virement hors de votre pays.
IBAN, RIB et BIC : trois repères à ne plus confondre
L’iban identifie le compte, le RIB regroupe les coordonnées bancaires françaises, et le BIC complète l’ensemble pour préciser la banque. Ces trois repères ne jouent pas le même rôle dans le processus bancaire. L’iban est la coordonnée principale du compte, tandis que le code BIC sert à inscrire la bonne banque dans une transaction internationale. Quand vous remplissez un formulaire, chaque information répond à une condition différente.
| Repère | Rôle |
|---|---|
| IBAN | Identifie le compte bancaire |
| RIB | Récapitule les coordonnées bancaires |
| BIC | Identifie la banque destinataire |
- L’iban désigne un compte précis.
- Le RIB est un document de coordonnées bancaires.
- Le BIC sert à reconnaître l’établissement.
- Le formulaire de virement peut demander les trois.
Ce que l’IBAN identifie exactement
L’iban correspond au numéro international du compte. Il contient des données structurées qui permettent de retrouver votre compte bancaire sans ambiguïté. Dans une organisation de paiement, il donne la coordonnée principale du bénéficiaire, mais il ne suffit pas toujours à lui seul pour faire circuler l’argent à l’international.
Pourquoi le BIC complète l’IBAN
Le BIC ajoute la précision qui manque parfois à l’iban : la banque exacte. Ensemble, ils forment un duo cohérent pour une utilisation sûre. Si l’iban dit “où est le compte”, le code bancaire dit “dans quelle banque il se trouve”. Cette complémentarité réduit les erreurs de traitement.
Où trouver le bon code sans se tromper
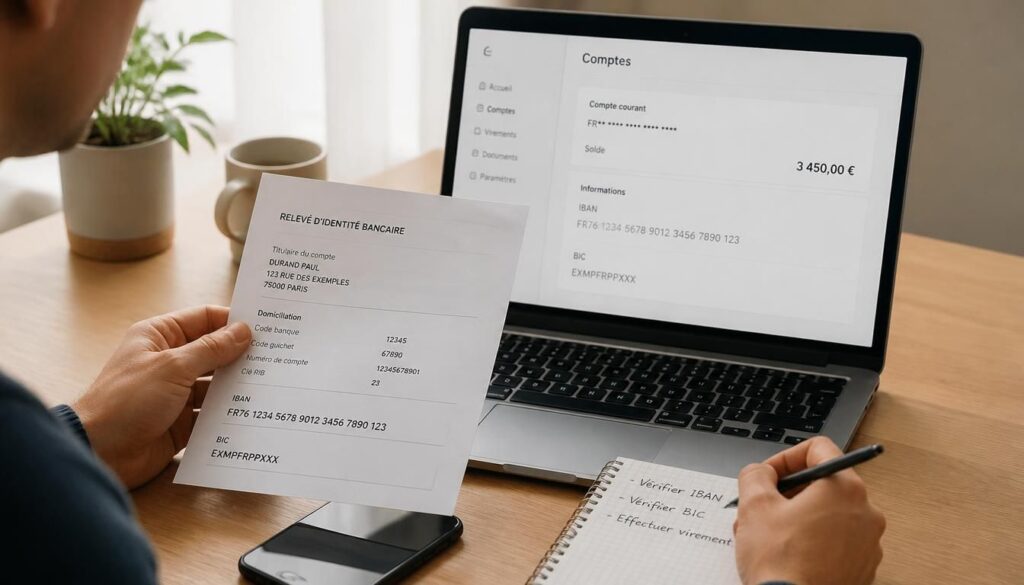
Pour trouver le bon code, commencez par le RIB, puis vérifiez l’espace client de votre banque. Vous pouvez aussi le retrouver sur un relevé, dans l’application bancaire ou via un calculateur swift proposé par certains établissements. L’important est de vérifier que le code correspond bien au bon établissement et, si besoin, à la bonne succursale. Une seule lettre ou un seul numéro erroné peut changer la destination.
Avant d’inscrire ce code, comparez toujours les informations affichées sur plusieurs supports. Une recherche automatique dans l’espace client peut vous faire gagner du temps, mais la vérification finale reste indispensable.
- Sur le RIB papier ou numérique.
- Sur les relevés de compte.
- Dans l’application bancaire.
- Sur le site de la banque.
- Via un calculateur swift fiable.
Sur le RIB, les relevés et l’application bancaire
Le BIC apparaît souvent avec les autres coordonnées bancaires. Sur un relevé, il peut être placé à côté de l’iban, ce qui facilite la lecture. Dans l’application, il est parfois affiché automatiquement quand vous ouvrez la fiche du compte ou l’onglet de virement international.
Comment vérifier qu’il s’agit du bon identifiant
Pour éviter l’erreur, comparez le nom de la banque, le pays et la structure du code. Si une lettre ne correspond pas, mieux vaut recommencer la vérification. Le bon réflexe consiste à croiser l’information entre le RIB, l’espace client et le formulaire de virement avant de valider.
Les erreurs fréquentes et les bons réflexes à adopter
Les erreurs les plus courantes sont simples, mais elles peuvent bloquer un virement. Certaines personnes utilisent un code obsolète, d’autres oublient de vérifier l’iban, et d’autres encore confondent une succursale avec une autre. Pour éviter cela, gardez une obligation de vérification avant chaque transaction internationale. Vous protégez ainsi votre argent et vous limitez les retards de traitement par la banque.
Avant de valider, prenez quelques secondes pour relire chaque champ. Ce petit contrôle peut éviter un rejet, surtout si le pays destinataire applique des règles de saisie strictes.
- Utiliser un ancien code sans le vérifier.
- Confondre l’iban avec le BIC.
- Oublier une donnée du bénéficiaire.
- Valider trop vite sans relire.
Quand l’IBAN suffit et quand il faut aussi le BIC
Dans certains paiements nationaux, l’iban suffit. En revanche, dès que le virement devient international, le BIC peut devenir une obligation selon la banque et le pays. Cette différence dépend du contexte de la transaction et du circuit utilisé pour faire circuler les fonds.
Les bons réflexes pour éviter un rejet ou un retard
Utilisez toujours les coordonnées les plus récentes, évitez de recopier un code à la main si vous pouvez le copier automatiquement, et faites une dernière vérification avant d’envoyer l’argent. Ce processus simple réduit fortement les risques de blocage et rend le virement plus fluide.
FAQ – Questions fréquentes sur l’identifiant bancaire
Le BIC est-il obligatoire pour tous les virements ?
Non, pas toujours. Le bic devient surtout important pour un virement international ou quand la banque le demande. Pour certains paiements, l’iban suffit, mais une obligation peut apparaître selon le pays et le circuit utilisé.
Quelle différence entre BIC et SWIFT ?
Le bic est le code d’identification de la banque, tandis que SWIFT renvoie au réseau et au standard. Dans la pratique, on parle souvent de bic et de swift comme d’un même code, surtout pour une transaction internationale.
L’IBAN suffit-il parfois sans BIC ?
Oui, dans certains cas. L’iban peut suffire pour un virement simple, mais dès qu’il s’agit d’un paiement international, la banque peut demander le bic pour compléter l’information et sécuriser l’acheminement.
Où peut-on trouver le code de sa banque ?
Vous pouvez trouver le bic sur le RIB, dans l’espace client, sur un relevé ou dans l’application bancaire. Le plus sûr reste de vérifier l’information directement auprès de votre banque avant toute transaction.
Le BIC change-t-il selon la succursale ou le pays ?
Oui, il peut varier selon la succursale, l’établissement ou le pays. C’est pour cela qu’il faut toujours vérifier le bic exact avant un virement, afin d’éviter une erreur de banque destinataire ou un retard de traitement.