
Où trouver le code BIC et l’utiliser sans erreur
 Patrick
•
4 novembre 2026
Vous devez parfois envoyer de l’argent à l’étranger, et là, un détail change tout : le code bancaire qui permet d’acheminer le paiement sans erreur. Pour trouver un code bic, mieux vaut comprendre à quoi il sert avant de le chercher, car ce repère évite des blocages au moment d’un virement. Ce code identifie la banque du bénéficiaire, facilite le traitement et rassure quand chaque caractère compte. En pratique, il permet de gagner du temps, de limiter les erreurs et de préparer vos opérations plus sereinement.
Si vous avez déjà hésité devant un RIB ou un relevé, vous n’êtes pas seul. Dans les lignes qui suivent, vous allez voir où le repérer, comment le lire, et comment vérifier qu’il correspond bien à votre besoin. L’idée est simple : vous donner une méthode claire, sans jargon, pour avancer vite et éviter les mauvaises surprises.
Comprendre le code BIC avant de le chercher
Le bic est un code bancaire utilisé pour identifier une banque dans un cadre bancaire international. On l’appelle aussi souvent swift, car ce réseau a longtemps servi de référence pour les échanges entre établissements. Concrètement, ce code aide à reconnaître une institution précise lors d’un virement, surtout quand l’information doit circuler vite et sans ambiguïté. La différence avec l’IBAN est simple : l’IBAN désigne le compte, tandis que le code désigne la banque. Vous pouvez le lire comme une suite de lettre et de caractère qui raconte le pays, la ville et l’établissement. En complément, découvrez code banque 20041.
Pour mieux le comprendre, gardez en tête quatre idées : le code sert à identifier la banque, il accompagne souvent un virement, il est lié au swift, et il ne remplace jamais l’IBAN. Un exemple courant ressemble à une structure courte, comme ABCDFRPP, où chaque bloc apporte une information utile. Si vous voyez 8 ou 11 caractères, vous êtes déjà sur la bonne piste. Dans la pratique, ce code bancaire agit comme un repère simple, pensé pour sécuriser l’échange d’information entre banques. Vous pourriez également être intéressé par bic swift c est quoi.
BIC et SWIFT : pourquoi on parle souvent des deux ensemble
Le swift désigne le réseau, tandis que le bic désigne le code qui permet de reconnaître la banque. Dans la conversation bancaire, on mélange souvent les deux, parce qu’ils servent au même usage pratique : faire circuler un paiement sans confusion. C’est pour cela que vous verrez parfois un même code présenté comme bic swift. Retenez surtout que le code reste l’élément que vous devez utiliser quand un formulaire le demande. Pour approfondir ce sujet, consultez notre guide sur 20041 code banque.
Ce que chaque partie du code permet d’identifier
Les premières lettres indiquent souvent la banque, puis viennent des caractères qui précisent le pays et la localisation. Cette lecture rapide aide à vérifier si le code correspond bien à l’établissement recherché. En quelques secondes, vous pouvez donc contrôler si la structure semble cohérente avant de l’utiliser pour un virement.
Où repérer le code sur vos documents bancaires
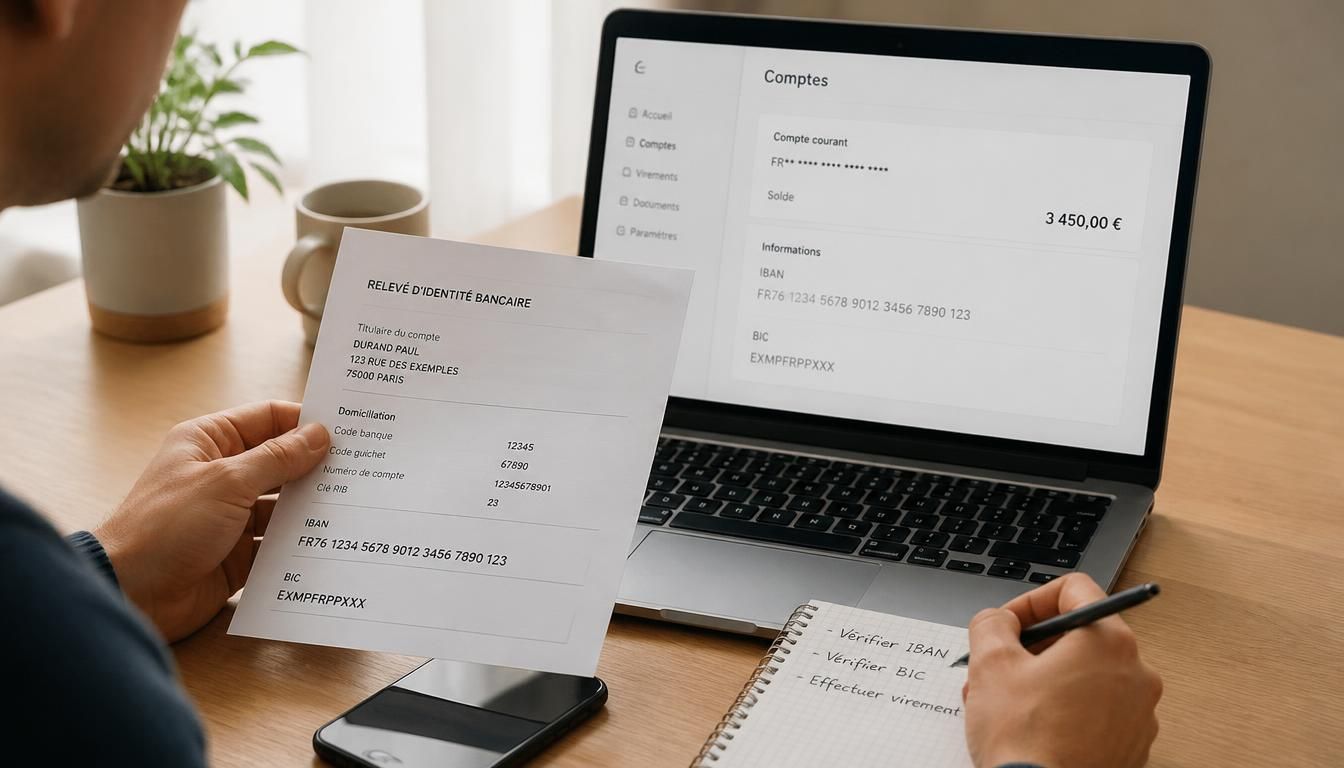
Quand on veut trouver le bon code, le plus simple est de commencer par les documents déjà sous la main. Sur un rib, le code apparaît souvent près des coordonnées bancaires, au même endroit que d’autres données utiles. Vous pouvez aussi consulter le relevé envoyé par la banque, ou ouvrir l’espace client pour vérifier l’information en ligne. Selon l’établissement bancaire, le nom du code peut varier, mais la logique reste la même. Si vous ne le voyez pas clairement, il suffit parfois de demander gratuitement au service client.
Voici les emplacements à vérifier en priorité : le rib, le relevé bancaire, l’espace client, les documents bancaires remis à l’ouverture du compte, et le service de la banque si le code manque. Un rib bien présenté affiche souvent le code à côté du nom de l’établissement. Sur certains supports, le code bancaire est abrégé ou placé en bas de page, ce qui peut le rendre moins visible. Dans ce cas, prenez le temps de comparer les lignes une à une, car un seul caractère peut changer le résultat.
Le lire sur un RIB ou un relevé bancaire
Sur un rib, le code est généralement imprimé de façon lisible, parfois avec le numéro de compte et d’autres références. Le relevé bancaire peut aussi le mentionner, surtout lorsque la banque veut faciliter un virement ou une vérification rapide. Si le document est ancien, le code peut être moins visible, mais il reste souvent présent dans les coordonnées de la banque.
Le retrouver dans l’espace client de la banque
Dans l’espace client, vous pouvez souvent trouver le code bancaire en quelques clics, sans attendre un document papier. Cherchez la rubrique dédiée aux coordonnées du compte, puis ouvrez la fiche du rib ou du compte courant. Si le nom de l’établissement change selon les pages, comparez bien le code affiché avec celui figurant sur vos autres documents.
Retrouver l’identifiant à partir d’un IBAN ou d’un RIB
Si vous n’avez qu’un iban ou un rib, il reste possible de retrouver le bon code dans bien des cas. La première étape consiste à consulter la donnée bancaire déjà disponible et à repérer les segments qui renvoient à la banque. Ensuite, vous pouvez comparer le numéro affiché avec les informations de votre banque ou de l’établissement du bénéficiaire. Certaines banques permettent aussi de trouver le code à partir de l’iban directement dans l’espace bancaire. Enfin, gardez en tête qu’un bon caractère au mauvais endroit suffit à fausser la recherche.
La méthode est simple : partez du rib, notez l’iban, puis vérifiez si le code bancaire apparaît sur le même document ou dans la documentation associée. Si ce n’est pas le cas, consultez l’outil interne de la banque ou les informations contractuelles. Vous pouvez ainsi savoir si le code correspond bien au bon compte avant d’agir. Dans certains cas, la banque ne donne qu’une partie de la donnée, et il faut alors croiser plusieurs sources pour être sûr.
Ce que l’IBAN permet de déduire
L’iban donne déjà beaucoup d’indices : il contient des éléments utiles pour reconnaître la banque et le pays. Même s’il ne remplace pas toujours le code, il aide souvent à orienter la recherche. En pratique, vous pouvez partir de cet identifiant pour vérifier la cohérence du code affiché sur le rib.
Quand le RIB ne suffit pas pour retrouver le bon code
Dans certains cas, le rib ne montre pas clairement le code, ou bien il affiche une ancienne version. Il faut alors consulter une autre donnée bancaire ou demander à la banque de confirmer l’identifiant exact. Cette vérification évite d’utiliser un code incomplet ou obsolète. Pour aller plus loin, lisez code bancaire.
À quoi sert ce code dans un virement international ?
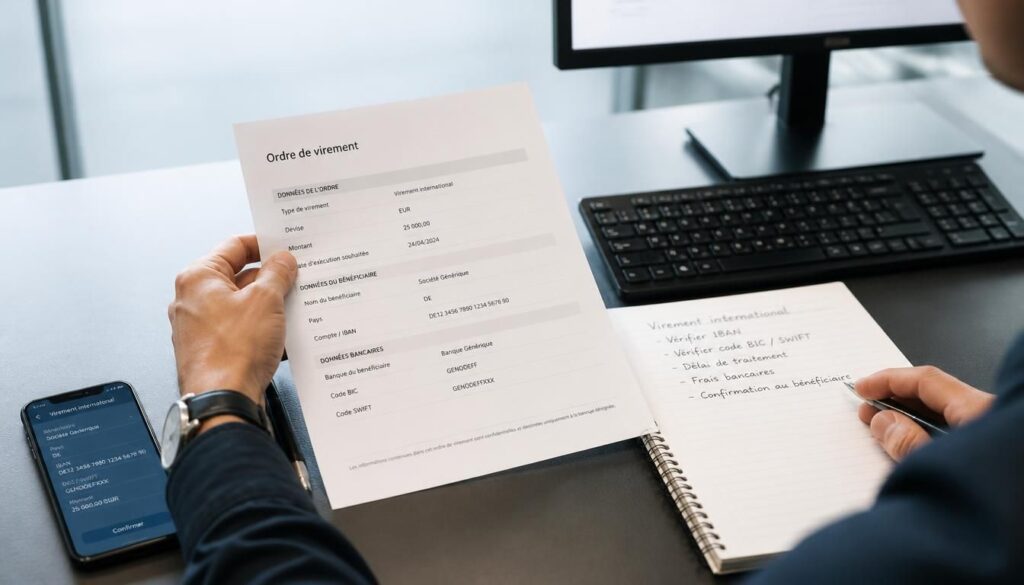
Lors d’un virement international, le code bancaire sert à diriger l’argent vers la bonne banque du bénéficiaire. Sans lui, la transaction peut être retardée, voire rejetée, surtout quand le pays de destination ne partage pas le même format de paiement. Pour une banque, ce code facilite l’acheminement, sécurise l’identité financière du compte et limite les erreurs. Il est donc utilisé dès qu’un transfert doit franchir une frontière, que le paiement soit ponctuel ou régulier.
Le rôle du code est concret : il aide la banque à reconnaître le bénéficiaire, à contrôler le bon établissement, à traiter la transaction et à éviter les confusions entre pays. Dans un cadre sepa, il peut être demandé avec moins de formalités, alors qu’en dehors de sepa il devient souvent indispensable. Imaginez un freelance à Lyon qui facture un client à Madrid : le bon code accélère le virement et réduit les allers-retours inutiles.
| Situation | Rôle du code |
|---|---|
| Virement SEPA | Vérification souvent simplifiée, mais le code reste utile |
| Virement hors SEPA | Le code est généralement nécessaire pour acheminer les fonds |
| Contrôle du bénéficiaire | Il aide à confirmer la banque et l’identité du compte |
Pourquoi une banque le demande avant d’envoyer l’argent
La banque demande ce code pour éviter qu’un virement parte vers le mauvais établissement. Elle l’utilise comme repère technique avant de valider la transaction. C’est un filtre simple, mais essentiel, surtout quand l’argent traverse plusieurs pays.
Cas SEPA et cas hors SEPA : ce qui change vraiment
En sepa, les échanges sont plus standardisés et le traitement est souvent plus fluide. Hors sepa, la banque doit parfois vérifier davantage d’éléments, et le code devient alors un point central. Dans les deux cas, mieux vaut utiliser le bon code pour éviter un blocage.
Reconnaître un code valide et éviter les erreurs courantes
Un code valide suit un format précis : il comporte généralement 8 ou 11 caractère, avec des lettre qui indiquent la banque et le pays. Si vous voulez utiliser ce code sans risque, vérifiez sa longueur, sa structure et sa correspondance avec l’établissement concerné. Un bic peut sembler correct au premier regard, mais une seule faute de frappe suffit à le rendre inutilisable. Le plus sûr reste de comparer le code avec les documents officiels de la banque.
Voici les réflexes à adopter : vérifier la longueur du code, contrôler les lettres, comparer le pays, confirmer l’établissement, éviter de saisir un code trouvé sur un forum, et relire le message avant validation. Le code swift peut aussi être présenté sous une forme différente selon la banque, alors ne confondez pas l’affichage avec la donnée elle-même. Si vous créez un nouveau bénéficiaire, prenez le temps de créer une fiche propre, puis de relire le code avant de lancer le virement.
Les signes qu’un code est probablement incorrect
Un code trop court, trop long ou rempli de caractères incohérents doit alerter. Si le nom de la banque ne correspond pas au document du bénéficiaire, il faut vérifier à nouveau. Un autre signe fréquent est l’absence de cohérence entre le pays affiché et le compte visé.
Les bons réflexes avant de valider un virement
Avant de confirmer, relisez le code, comparez-le au rib ou à l’iban, puis vérifiez que la banque du bénéficiaire est bien la bonne. Cette routine prend peu de temps et évite des erreurs coûteuses. En cas de doute, demandez une confirmation officielle plutôt que de vous fier à une source gratuite non vérifiée.
FAQ – Questions fréquentes sur le code bancaire
Le code BIC est-il obligatoire pour un virement international ?
Oui, dans beaucoup de cas, le code est demandé pour un virement international afin d’identifier la banque du bénéficiaire.
Peut-on trouver ce code sans contacter sa banque ?
Oui, vous pouvez souvent le trouver sur un rib, un document bancaire ou dans l’espace client, gratuitement en ligne.
Le BIC et le SWIFT, est-ce la même chose ?
Ils sont liés, mais le swift désigne le réseau et le bic le code utilisé pour identifier l’établissement bancaire.
Où regarder en priorité sur un RIB ?
Regardez d’abord près des coordonnées bancaires, du nom de la banque et des lignes où figure l’iban.
Que faire si le code n’apparaît pas sur mes documents ?
Consultez l’espace client ou demandez à la banque de confirmer le code exact avant d’utiliser le compte.
L’IBAN suffit-il parfois pour identifier la banque ?
Oui, l’iban donne souvent une information utile sur l’identité du compte, mais il ne remplace pas toujours le code.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque