
Coffre bancaire et contrôle fiscal : quels risques ?
 Patrick
•
14 septembre 2026
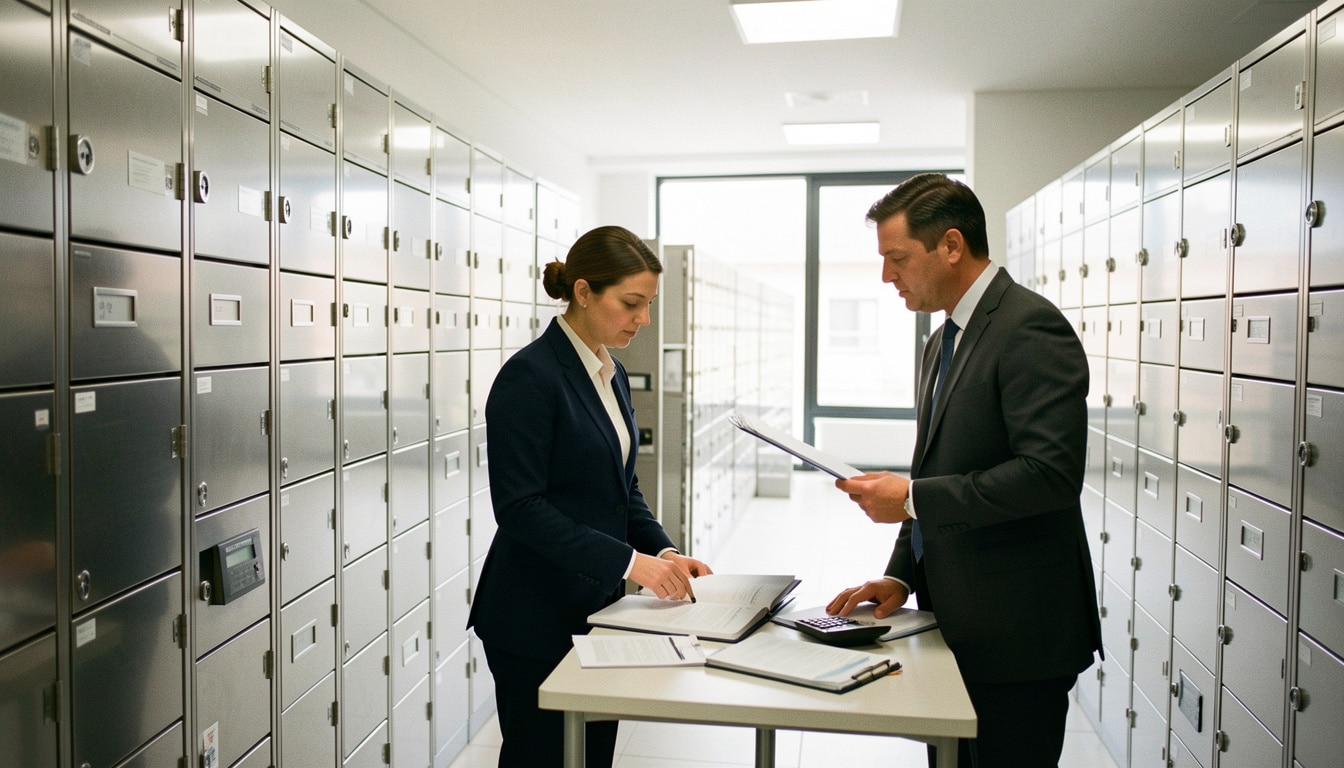
Le coffre bancaire représente souvent un refuge discret, presque invisible au quotidien. Pourtant, du coffre bancaire face au contrôle fiscal, la réalité est plus nuancée : l’administration ne voit pas automatiquement le contenu, mais elle peut s’intéresser à son existence, à son origine et aux preuves disponibles. En pratique, le coffre, le fiscal et la banque forment un trio sensible, car un contrôle peut faire émerger un risque si le justificatif manque. Cet article vous aide à comprendre ce que l’administration sait, ce qu’elle peut demander et comment sécuriser vos preuves.
Pourquoi un coffre bancaire attire l’attention du fisc
Un coffre attire l’œil du fisc parce qu’il peut servir à conserver des valeurs difficiles à tracer. Dès qu’un contribuable y place un coffre, l’administration peut se demander si le patrimoine est cohérent avec les revenus déclarés. Lors d’un contrôle, la banque n’explique pas le contenu, mais elle confirme l’existence du coffre. C’est justement là que naît le risque, surtout si l’administration soupçonne des espèces, des bijoux ou des documents liés à des biens non déclarés.
- Un coffre peut cacher une réserve de valeur non visible dans les comptes.
- L’administration cherche à relier le contenu du coffre au patrimoine déclaré.
- Le fisc s’intéresse aux écarts entre train de vie, revenus et actifs conservés.
- Espèces importantes sans origine claire.
- Bijoux ou métaux précieux non inventoriés.
- Documents prouvant un bien non déclaré ou une succession incomplète.
Ce que l’administration cherche à vérifier
L’administration vérifie d’abord si le coffre correspond à une logique patrimoniale cohérente. Elle peut examiner le contenu déclaré, comparer les montants avec les revenus et chercher des indices de dissimulation. Dans un contrôle fiscal, le but n’est pas seulement de compter ce qui se trouve dans le coffre, mais de comprendre d’où cela vient et si cela a déjà été taxé. Le coffre devient alors un point d’entrée pour contrôler la régularité globale de votre situation.
- La cohérence entre le coffre et le patrimoine déclaré.
- L’existence d’une source licite pour chaque valeur conservée.
- La compatibilité entre les revenus, l’épargne et le contenu observé.
- La présence d’éléments pouvant révéler des actifs oubliés ou cachés.
Location du coffre ou contenu du coffre : ce qui change tout
La simple location d’un coffre n’a pas le même poids que son contenu. Le contrat avec la banque peut être neutre, mais le contenu peut créer un risque fiscal immédiat s’il n’est pas justifié. En pratique, louer un coffre pour y garder des papiers familiaux n’a pas les mêmes conséquences que d’y stocker une somme importante en liquide sans justificatif. C’est souvent cette différence qui fait basculer le dossier.
- La location seule prouve surtout l’existence d’un espace sécurisé.
- Le contenu engage votre responsabilité fiscale si son origine n’est pas démontrée.
- Un coffre rempli d’espèces sans trace bancaire attire davantage l’attention.
- Des biens transmis par succession exigent un justificatif précis.
Ce que la banque transmet déjà à l’administration
La banque ne livre pas le détail de ce que vous mettez dans un coffre, mais elle transmet certaines informations utiles à l’administration. En 2026, la traçabilité est plus forte qu’avant : ouverture, modification de contrat, clôture, adresse du titulaire, tout cela laisse une trace. Le dispositif bancaire ne rend pas le coffre transparent, mais il le rend repérable. Pour le fisc, savoir qu’un coffre existe suffit parfois à poser des questions ciblées sur son usage et sur les déclarations associées.
| Information transmise | Utilité fiscale |
|---|---|
| Ouverture du coffre | Identifier le titulaire et dater la relation |
| Modification du contrat | Suivre un changement de situation ou d’adresse |
| Clôture du coffre | Vérifier la fin d’usage et la cohérence patrimoniale |
- La banque connaît l’identité du titulaire et l’adresse associée.
- Elle conserve les références du contrat et les dates clés.
- Elle peut signaler une déclaration ou une modification utile au dossier.
- À l’ouverture du coffre, le contrat est enregistré.
- Lors d’une modification, l’historique reste traçable.
- À la clôture, la banque garde une trace de fin de relation.
Le rôle du fichier FICOBA expliqué simplement
Le fichier FICOBA centralise les comptes et certains coffres rattachés à une banque, afin que l’administration sache où chercher. Ce n’est pas un inventaire du contenu, mais un outil d’information. Pour vous, cela signifie qu’un coffre n’est plus anonyme dès lors qu’il est lié à une banque et à un titulaire. Le fisc ne voit pas ce que vous y laissez, mais il peut repérer qu’il existe et demander des explications si nécessaire.
- FICOBA sert à localiser les relations bancaires connues.
- Il aide l’administration à vérifier l’existence d’un coffre.
- Il ne décrit pas le contenu, seulement l’information utile au contrôle.
- Il facilite les recoupements entre banque, adresse et titulaire.
Pourquoi la location d’un coffre n’est plus invisible
La location d’un coffre laisse désormais des traces administratives. Le contrat signé avec la banque, l’adresse du titulaire, les pièces d’identité et les dates de modification constituent une base exploitable. Si vous changez d’agence ou si vous clôturez le coffre, ces mouvements restent visibles dans les archives bancaires. Pour l’administration, cette traçabilité suffit souvent à orienter un contrôle vers les zones de patrimoine les plus sensibles.
- Le contrat de location identifie clairement le titulaire.
- L’adresse et les coordonnées sont conservées par la banque.
- Les changements de situation laissent un historique exploitable.
- La clôture du coffre ne fait pas disparaître les traces du dossier.
Secret bancaire, accès au coffre et limites juridiques
Le secret bancaire protège certaines données, mais il ne bloque pas tout. En matière de coffre, le secret bancaire couvre la confidentialité des informations détenues par la banque, pas une immunité totale face à l’administration. Le droit fiscal prévoit des procédures précises pour obtenir des renseignements, et le ministre, par voie réglementaire ou via la législation, encadre ces échanges. Autrement dit, le coffre reste protégé au quotidien, mais il peut être questionné dans un cadre légal très strict.
- Le secret bancaire protège la confidentialité ordinaire des clients.
- Il ne rend pas le coffre inaccessible à toute demande fiscale.
- L’administration peut utiliser une procédure prévue par le droit.
- En cas de soupçon sérieux, la procédure peut viser le contenu du coffre.
- Une visite encadrée peut être autorisée par le droit applicable.
- L’ouverture n’est pas automatique : elle suit un cadre juridique précis.
Quand le fisc peut demander l’ouverture du coffre
Le fisc peut demander l’ouverture d’un coffre lorsqu’un contrôle révèle des incohérences importantes entre patrimoine, revenus et déclarations. La procédure repose alors sur des étapes précises : demande de renseignement, vérification, puis éventuelle ouverture encadrée. Le contenu du coffre ne devient accessible qu’avec une base juridique solide. Si vous êtes concerné, mieux vaut répondre calmement et préparer les preuves avant toute visite, car une mauvaise réaction complique souvent le dossier.
- Lorsqu’un écart patrimonial paraît anormal.
- Quand des justificatifs manquent sur l’origine des biens.
- Si l’administration soupçonne une dissimulation de revenus.
- Après une procédure formelle demandant l’accès au contenu.
Ce que dit la législation sur la divulgation des informations
La législation encadre la transmission des informations bancaires afin d’éviter les abus. La banque peut communiquer certaines données fiscales, mais elle ne livre pas librement tout ce qu’elle sait. L’art applicable distingue la confidentialité ordinaire et les exceptions prévues par le fiscal. Ce cadre protège le client tout en permettant à l’administration d’agir quand une procédure l’autorise. En pratique, la règle est simple : pas de divulgation sans base légale, mais pas d’opacité totale non plus.
- La banque reste tenue à une confidentialité de principe.
- La divulgation devient possible dans un cadre fiscal défini.
- L’information transmise doit rester utile et proportionnée.
- Le secret ne s’oppose pas à une procédure légalement fondée.
Espèces, origine des fonds et preuves à conserver
Le sujet le plus sensible concerne souvent la somme en liquide placée dans le coffre. Une somme de 8 000, 20 000 ou 50 000 euro peut sembler banale pour une famille qui a économisé pendant des années, mais sans origine claire, elle devient difficile à défendre. L’administration regarde alors le revenu, l’année de constitution de l’épargne et les justificatifs disponibles. Pour éviter un litige, gardez toujours les preuves qui relient l’argent à une origine licite et vérifiable.
- Relevés bancaires montrant un retrait ou une épargne.
- Actes de succession, donation ou vente d’un bien.
- Factures et contrats prouvant l’origine d’un achat ou d’un remboursement.
- Inventaire daté des biens et des sommes placés dans le coffre.
- Conserver des espèces sans trace d’origine.
- Mélanger plusieurs sommes sans classement clair.
- Jeter les papiers de succession ou de donation.
Comment justifier une somme en liquide dans un coffre
Pour justifier une somme en liquide, il faut relier chaque euro à une origine précise. Une somme issue d’un revenu déclaré, d’une vente ou d’un héritage se défend mieux qu’un billet gardé “au cas où”. Le coffre ne pose pas problème en soi ; c’est l’absence de justificatif qui fragilise la situation. Si les montants sont élevés, préparez une chronologie simple : date d’entrée, origine, document associé, et usage prévu.
- Un retrait bancaire identifiable avec date et montant.
- Une vente d’actif appuyée par un acte ou une facture.
- Une succession ou donation avec pièces notariales.
- Un revenu déjà déclaré et facilement rapprochable.
Les documents utiles pour prouver la provenance des biens
Pour les biens conservés dans le coffre, l’inventaire doit être précis. Une montre de famille, un bijou ancien ou une somme issue d’une économie régulière ne se prouvent pas de la même façon. Le patrimoine familial se défend mieux avec des documents datés, classés par année, et rangés de manière cohérente. Pensez aussi à conserver les échanges avec le notaire, surtout si la famille a transmis des biens lors d’une succession.
- Actes notariés de succession ou de donation.
- Factures d’achat, certificats ou expertises datées.
- Relevés prouvant l’économie constituée au fil des années.
- Classement chronologique des documents par nature de bien.
Réagir à un contrôle fiscal sans paniquer
Recevoir une demande de l’administration ne signifie pas qu’une pénalité est automatique. En revanche, la manière de répondre compte énormément. Si votre coffre est concerné, rassemblez les pièces, vérifiez la procédure et gardez une attitude factuelle. Un contrôle fiscal se gère mieux avec méthode qu’avec précipitation. Le contribuable qui répond vite mais mal s’expose davantage qu’un contribuable qui documente calmement sa situation et respecte les délais.
- Lire la demande jusqu’au bout avant de répondre.
- Classer les pièces par thème : revenus, épargne, succession, biens.
- Vérifier les délais indiqués par l’administration.
- Préparer une réponse courte, claire et documentée.
- Contester sans preuve.
- Déchirer ou déplacer des documents utiles.
- Ignorer la procédure ou répondre dans la précipitation.
Les bons réflexes dès la première demande du fisc
Dès la première demande, adoptez une réponse structurée. Le contrôle fiscal avance souvent vite au début, puis se resserre si le dossier reste flou. Le contribuable a intérêt à centraliser les justificatifs et à noter chaque échange avec l’administration. Si une procédure demande des explications sur le coffre, répondez point par point, sans improviser. Cette méthode réduit les malentendus et montre votre bonne foi.
- Répondre dans le délai annoncé, sans attendre la dernière minute.
- Rassembler les preuves dans un dossier unique et lisible.
- Rédiger une réponse factuelle, sans ajout inutile.
- Conserver une copie de chaque envoi et de chaque renseignement transmis.
Comment limiter les pénalités et sécuriser sa situation
Pour limiter une pénalité, la transparence reste votre meilleur allié. Si une somme ou un bien du coffre n’a pas été correctement déclaré, il vaut mieux régulariser tôt que tard. L’administration apprécie les démarches cohérentes, surtout quand elles s’accompagnent d’un renseignement précis et d’un accompagnement professionnel. Un expert-comptable ou un avocat fiscaliste peut vous aider à préparer la déclaration manquante et à sécuriser la clôture du dossier.
- Corriger rapidement une déclaration incomplète.
- Fournir les preuves avant que le dossier ne se durcisse.
- Demander l’aide d’un professionnel pour cadrer la procédure.
- Montrer que le coffre ne cache pas d’élément dissimulé.
FAQ – Questions fréquentes sur le coffre bancaire et le contrôle fiscal
Le fisc sait-il qu’un contribuable possède un coffre bancaire ?
Oui, la banque peut transmettre l’existence du coffre, même si l’administration ne voit pas son contenu.
La banque transmet-elle le contenu du coffre à l’administration ?
Non, la banque ne décrit pas le contenu, mais elle peut fournir des informations utiles sur le titulaire et le contrat.
Peut-on conserver des espèces dans un coffre sans risque fiscal ?
Oui, si vous pouvez prouver l’origine des espèces ; sinon, le risque fiscal augmente fortement.
Quels justificatifs faut-il garder pour prouver l’origine d’une somme ?
Gardez les relevés, actes, factures, documents de succession, donation et tout justificatif daté.
Le secret bancaire protège-t-il vraiment le coffre ?
Il protège la confidentialité, mais il ne bloque pas une procédure fiscale légalement fondée.
Que faire si l’administration demande des explications ?
Répondez calmement, respectez la procédure et préparez vos preuves avant d’envoyer la déclaration demandée.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque